Domain pwtd.de kaufen?
Wir ziehen mit dem Projekt
pwtd.de um.
Sind Sie am Kauf der Domain
pwtd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pwtd.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Little Giant A-Force Stufenleiter für Handwerk, Bau und Wartung 8 StufenStufenleiter A-Force Little Giant A-Force – Die Profi-Stehleiter mit Komfort und Sicherheit Die Little Giant A-Force ist die Leiter für alle, die seit jeher auf Qualität, Stabilität und Langlebigkeit setzen. Mit ihrem innovativen Design verbindet sie die bewährte Robustheit einer klassischen Stehleiter mit moderner Technik und maximaler Sicherheit. Produktvorteile im Überblick: Schneller Aufbau & einfacher Transport: Die A-Force lässt sich in Sekunden aufstellen und genauso leicht wieder zusammenklappen. Komfortable XXL-Stufen: Mit den extra breiten Trittflächen arbeitest du auch bei längerem Einsatz bequem und sicher. Vielseitige Werkzeugablage: Ausgestattet mit vier Zubehöranschlüssen, Werkzeughalter, Magnetablagen, sowie Farbdosenhalter. So hast du alles griffbereit, wie ein Werkzeugkasten auf der Leiter. Hi-Viz Fiberglas: Das leuchtend grüne Fiberglas ist nicht leitend, robust und leicht, perfekt für Arbeiten mit und an Elektrischen Anlagen. Maximale Sicherheit: Die stabile Vollkastenbauweise der Stufen sorgt für einen sicheren Stand bei jeder Arbeit. Große Standplattform Leichtes Fiberglas Große Werkzeugablage Warum die A-Force wählen? Ob auf der Baustelle oder im privaten Einsatz, die Little Giant A-Force ist ein Werkzeug für Generationen. Sie vereint die traditionelle Zuverlässigkeit einer robusten Handwerksleiter mit cleveren Innovationen, die deine Arbeit spürbar leichter machen. Little Giant – Leitern, wie sie immer sein sollten: sicher, stabil, langlebig. ✅ Sicheres Fiberglas: Nicht leitend, ideal für Elektro- und Industriearbeiten. ✅ Hohe Tragkraft: Belastbar bis 150 kg für professionelle Einsätze. ✅ Rutschfeste Stufen: Breite Trittflächen für sicheren Stand. ✅ Kompakt klappbar: Einfach zu transportieren und platzsparend zu verstauen. ✅ Vielseitig nutzbar: Für Handwerk, Bau und Wartung gleichermaßen geeignet. ✅ Normgeprüft: Entspricht DIN EN 131, DIN EN 61478 Teil 1 und DIN EN 50528.545,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Werkstatt Schild mit Text Handwerk Reparatur hochkant A4 (210x297mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...15,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Werkstatt Aufkleber mit Text Handwerk Reparatur waagerecht A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **
-
Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **


Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
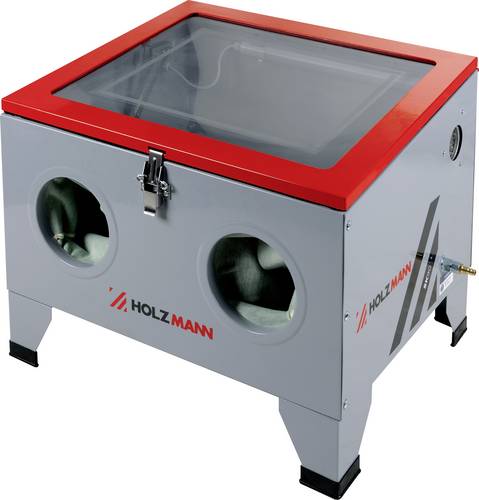
Holzmann Maschinen SK90_230V Werkstatt SandstrahlkabineDie HOLZMANN Sandstrahlkabine SK90 ist die kompakteste im Sortiment mit 90 Liter Kabinenvolumen und einer max. Gitterbeladung von 5 kg lassen sich bereits eine Menge Teile bearbeiten.117,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
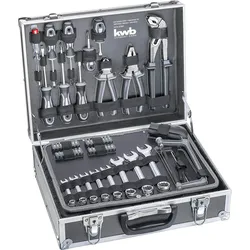
kwb Heimwerker-Set, 199-teiliger Werkzeug-Koffer inkl. Werkzeug-Set bestückt, im Alu-KofferMit kwb Germany haben Sie immer das richtige Werkzeug zur Hand: Von 'Quality'-Produkten für Heimwerker über 'High Quality Produkte' für ambitionierte Hobbyhandwerker bis hin zur 'Professiol'-Reihe für Profis sind im Sortiment von kwb Germany universelle To90,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Little Giant A-Force Stufenleiter für Handwerk, Bau und Wartung 8 StufenStufenleiter A-Force Little Giant A-Force – Die Profi-Stehleiter mit Komfort und Sicherheit Die Little Giant A-Force ist die Leiter für alle, die seit jeher auf Qualität, Stabilität und Langlebigkeit setzen. Mit ihrem innovativen Design verbindet sie die bewährte Robustheit einer klassischen Stehleiter mit moderner Technik und maximaler Sicherheit. Produktvorteile im Überblick: Schneller Aufbau & einfacher Transport: Die A-Force lässt sich in Sekunden aufstellen und genauso leicht wieder zusammenklappen. Komfortable XXL-Stufen: Mit den extra breiten Trittflächen arbeitest du auch bei längerem Einsatz bequem und sicher. Vielseitige Werkzeugablage: Ausgestattet mit vier Zubehöranschlüssen, Werkzeughalter, Magnetablagen, sowie Farbdosenhalter. So hast du alles griffbereit, wie ein Werkzeugkasten auf der Leiter. Hi-Viz Fiberglas: Das leuchtend grüne Fiberglas ist nicht leitend, robust und leicht, perfekt für Arbeiten mit und an Elektrischen Anlagen. Maximale Sicherheit: Die stabile Vollkastenbauweise der Stufen sorgt für einen sicheren Stand bei jeder Arbeit. Große Standplattform Leichtes Fiberglas Große Werkzeugablage Warum die A-Force wählen? Ob auf der Baustelle oder im privaten Einsatz, die Little Giant A-Force ist ein Werkzeug für Generationen. Sie vereint die traditionelle Zuverlässigkeit einer robusten Handwerksleiter mit cleveren Innovationen, die deine Arbeit spürbar leichter machen. Little Giant – Leitern, wie sie immer sein sollten: sicher, stabil, langlebig. ✅ Sicheres Fiberglas: Nicht leitend, ideal für Elektro- und Industriearbeiten. ✅ Hohe Tragkraft: Belastbar bis 150 kg für professionelle Einsätze. ✅ Rutschfeste Stufen: Breite Trittflächen für sicheren Stand. ✅ Kompakt klappbar: Einfach zu transportieren und platzsparend zu verstauen. ✅ Vielseitig nutzbar: Für Handwerk, Bau und Wartung gleichermaßen geeignet. ✅ Normgeprüft: Entspricht DIN EN 131, DIN EN 61478 Teil 1 und DIN EN 50528.545,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
HB-Druck Werkstatt Schild mit Text Handwerk Reparatur hochkant A4 (210x297mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...15,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Werkstatt Aufkleber mit Text Handwerk Reparatur waagerecht A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harm, Uwe: Die gesetzliche ErbfolgeDie gesetzliche Erbfolge , Lehrbücher zum Erbrecht gibt es auf dem Markt in großer Auswahl. Alle behandeln auch die gesetzliche Erbfolge. Die Erfahrungen im Studium und bei Fortbildungen zeigen, dass die gesetzliche Erbfolge in der Regel zu abstrakt und manchmal auch zu nebensächlich abgehandelt wird. Dieses kleine Fachbuch soll als Lehr- und Übungsbuch allein zur gesetzlichen Erbfolge ein leichteres Verstehen vermitteln. Dazu sind zu fast allen Erbfällen Stammbaumskizzen zur besseren Übersicht mit Erläuterungen eingefügt. Oft mit Gegenbeispielen und Varianten. Damit richtet sich dieses Buch an Studierende, an Nachlasspfleger und andere Berufe mit erbrechtlichem Bezug verbunden mit der Hoffnung, dass sich die Regeln der gesetzlichen Erbfolge leichter und schneller einprägen und das Werk eine Hilfe auch für die Praxis des Erbrechts wird. Das Buch erscheint aktualisiert in 2. Auflage. , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte Auflage 2024, Erscheinungsjahr: 202401, Produktform: Kartoniert, Autoren: Harm, Uwe, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 91, Keyword: Erbrecht; Lehrbuch; Praxisbuch; Stammbaumskizzen; ausführlich erklärt; ausführlich erläutert; gesetzliche Erbfolge; Übungsbuch, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Erbrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 205, Breite: 152, Höhe: 8, Gewicht: 154, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt in die gesetzliche Unfallversicherung?
In die gesetzliche Unfallversicherung zahlen Arbeitgeber für ihre Beschäftigten Beiträge. Diese Beiträge werden prozentual vom Bruttolohn der Arbeitnehmer abgezogen und vom Arbeitgeber zusätzlich zur Hälfte getragen. Selbstständige können sich freiwillig in der gesetzlichen Unfallversicherung versichern, müssen jedoch die vollen Beiträge alleine tragen. Die gesetzliche Unfallversicherung dient dazu, Arbeitnehmer bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten abzusichern und ihnen im Falle eines Unfalls finanzielle Unterstützung und medizinische Versorgung zu gewähren. **
-
Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **
-
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
-
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.